
Reforma tributária na agência: o que levar ao contador
Em resumo
- Na intermediação, a base do IBS e da CBS é o valor cobrado menos os repasses aos fornecedores, conforme o documento do agenciamento.
- Comissões e incentivos pagos por terceiros entram na base de cálculo da agência.
- A opção pelo regime regular para janeiro a junho de 2027 fechou em 30/10; quem optou pode cancelar de 3/11 a 20/12 de 2026.
- A escolha entre Simples puro e híbrido depende, entre outros pontos, de a agência vender mais para pessoas físicas ou empresas.
- A partir de 2027, o preenchimento de IBS e CBS na nota eletrônica será obrigatório, com exceções citadas para MEI e nanoempreendedor.
A reforma tributária chega à agência de viagens em janeiro. O prazo para o optante do Simples escolher pagar IBS e CBS fora do DAS fechou em 30/10, quem optou pode cancelar de 3/11 a 20/12, e na intermediação o imposto incide sobre o valor cobrado menos o repasse aos fornecedores. O que fazer agora: levar cinco perguntas ao contador antes de 20/12.
Resumo rápido
- Até 30/10, a empresa do Simples escolheu se paga IBS e CBS dentro do DAS ou pelo regime regular, de janeiro a junho de 2027. Quem optou pode cancelar de 3/11 a 20/12.
- Na intermediação, a lei desconta da base o que foi repassado aos fornecedores, com base no documento do agenciamento. Comissões e incentivos de terceiros entram na conta.
- Não existe regime certo para todas as agências. A escolha depende de para quem você vende, e a conta com os seus números é do contador.
Antes de tudo, um aviso que eu faço questão de dar: não sou advogado nem contador. O que segue é a linha operacional, o que eu conferiria se fosse dono de uma agência pequena, com as fontes oficiais no fim. A decisão é sua, com quem cuida dos seus impostos.
O que fechou em 30 de outubro?
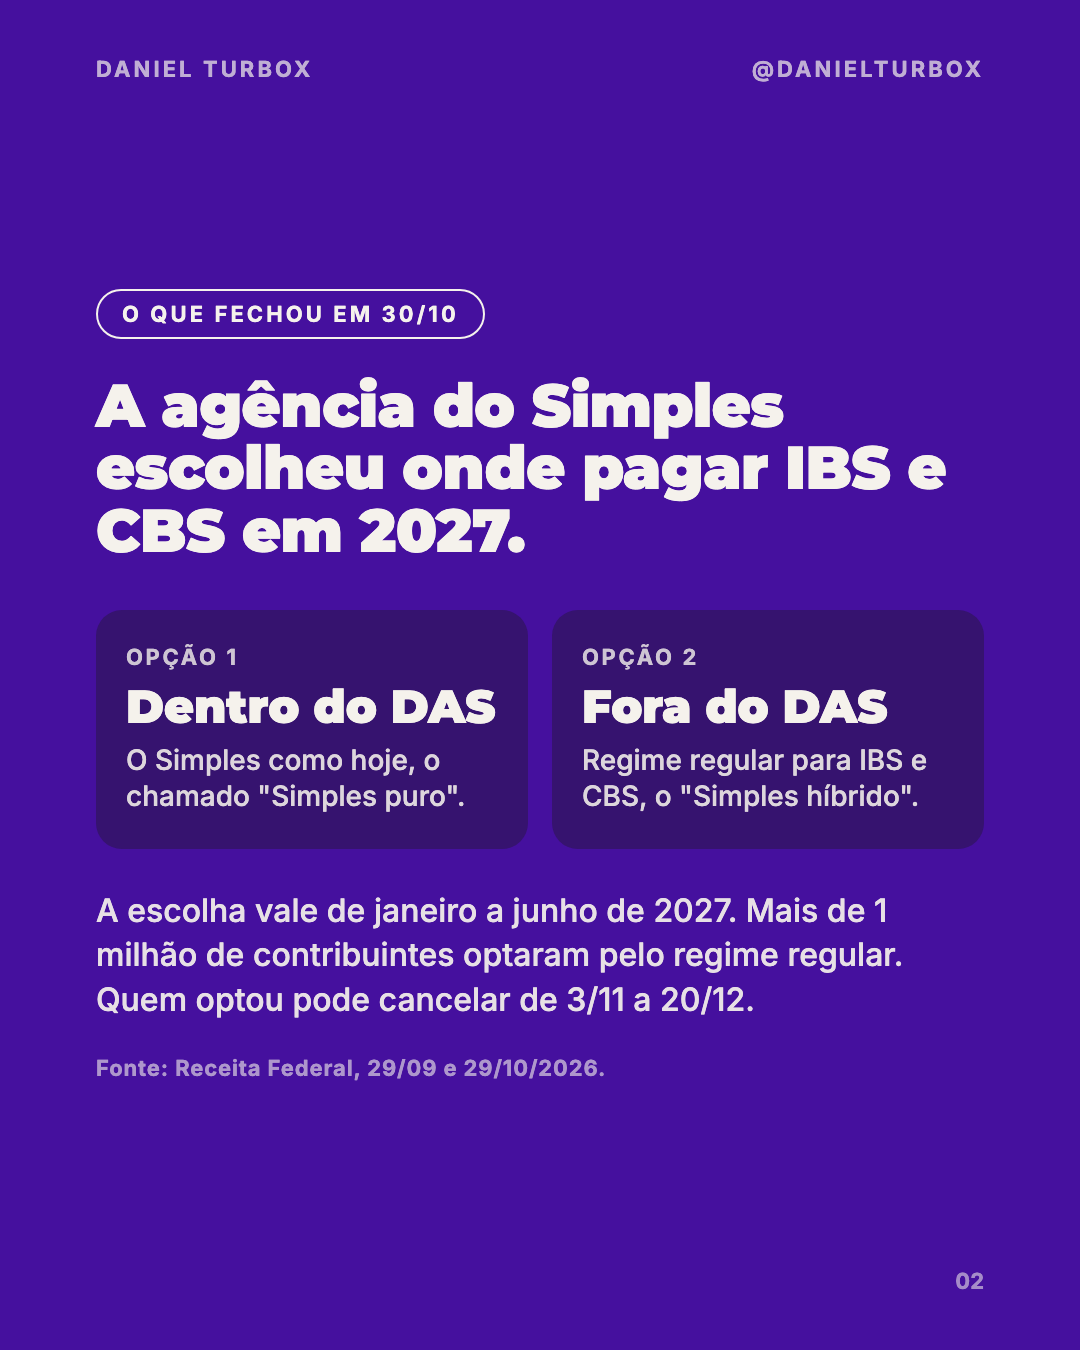
Fechou a janela para a empresa do Simples Nacional escolher onde vai recolher os dois tributos novos da reforma, o IBS e a CBS, no primeiro semestre de 2027.
São dois caminhos. No primeiro, nada muda na forma de pagar: IBS e CBS seguem dentro do DAS, a guia do Simples. É o que o mercado chama de Simples puro. No segundo, a empresa continua no Simples para o resto, mas apura e recolhe IBS e CBS pelo regime regular, fora do DAS. É o tal Simples híbrido.
Pela Receita Federal, a opção feita entre 1º/09 e 30/10 vale de janeiro a junho de 2027, com efeito a partir de 1º de janeiro. Até 29/10, 1.000.142 contribuintes tinham optado pelo regime regular. E quem optou e mudou de ideia pode cancelar entre 3/11 e 20/12 de 2026.
Se a sua agência não fez nada até 30/10, ela segue com IBS e CBS dentro do DAS nesse primeiro semestre. Se fez, a data que importa agora é 20/12.
Quais números de 2027 já estão na mesa?
Três, segundo a reportagem do g1 de 28/10 com dados do TCU e da Receita.
- CBS de 11,3%. É a proposta do TCU para a alíquota de referência do imposto federal em 2027. Ainda não é definitiva: o Senado fixa o valor até 15 de dezembro.
- IBS de 0,1%. É a cobrança de transição de estados e municípios em 2027 e 2028, e começa a subir a partir de 2029.
- Nota fiscal com os campos novos. A partir de 2027, preencher IBS e CBS na nota eletrônica passa a ser obrigatório, com exceção do MEI nas vendas para pessoa física e do nanoempreendedor.
Um cuidado: os 11,3% não são a alíquota da sua agência. Quem fica no DAS recolhe IBS e CBS dentro da guia do Simples. E, na intermediação, a lei tem uma regra própria, que é o ponto que eu mais gostaria que todo dono de agência entendesse.
Como a reforma tributa a intermediação da agência de viagens?
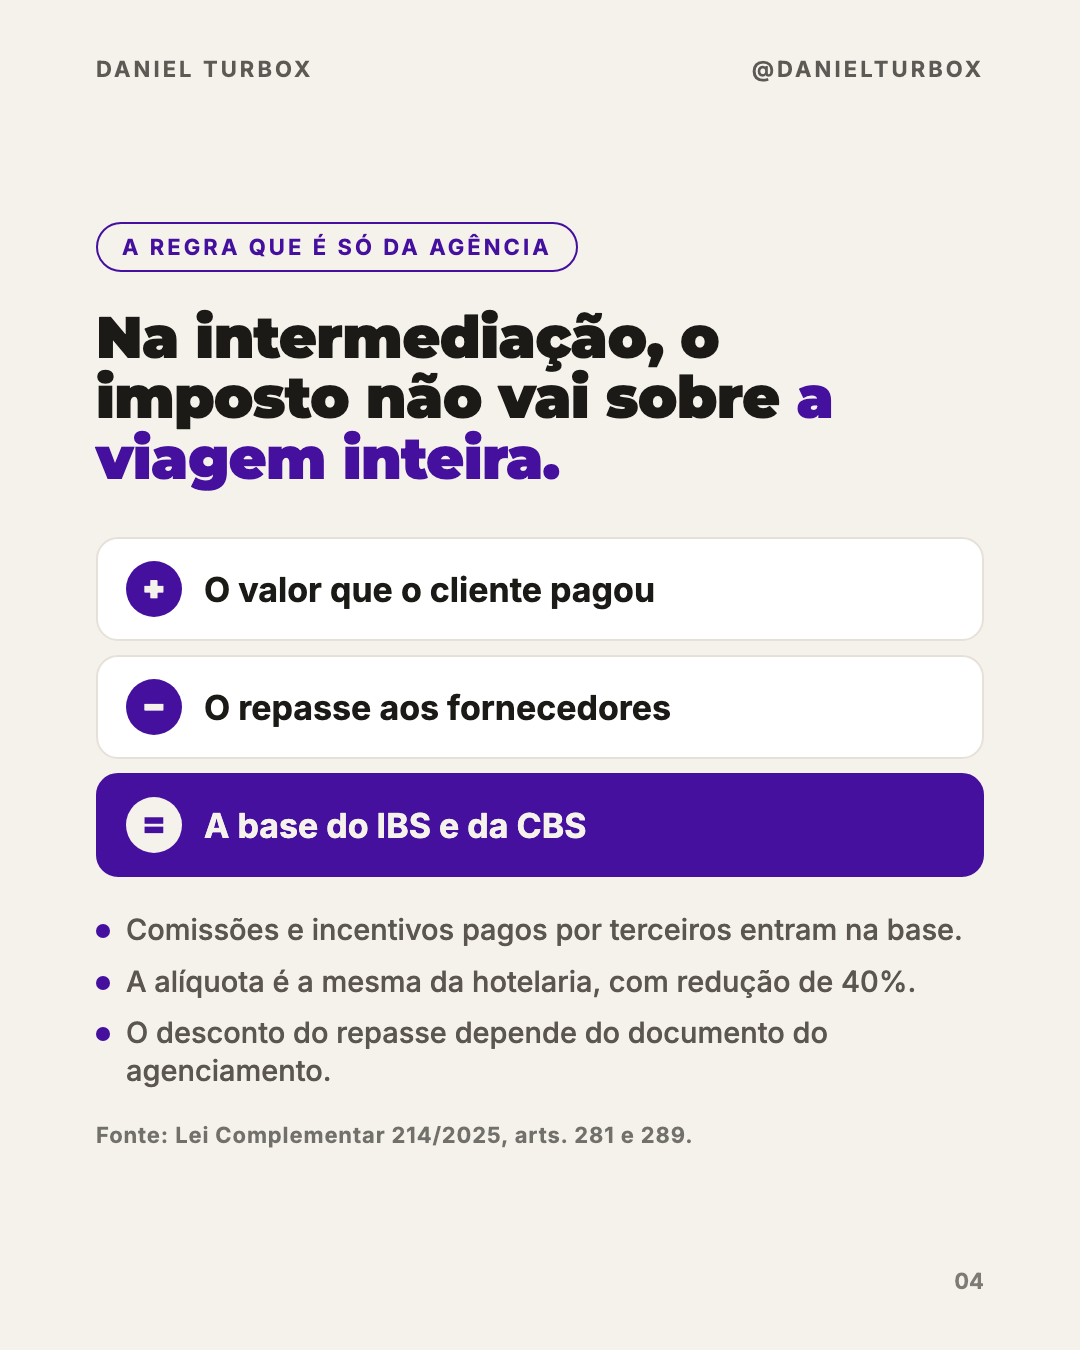
A Lei Complementar 214/2025 colocou as agências de turismo num regime específico. Na intermediação de serviços turísticos, a base de cálculo do IBS e da CBS é o valor da operação menos o que foi repassado aos fornecedores intermediados (art. 289).
Em linguagem de balcão: o imposto não vai sobre a viagem inteira que o cliente pagou. Vai sobre o que fica com a agência. Três detalhes do mesmo artigo mudam a conta:
- Comissões e incentivos pagos por terceiros entram na base. Ou seja, não é só o que você cobra do cliente: o que terceiros pagam à agência pela venda também conta.
- A alíquota é a mesma da hotelaria. E as operações desse capítulo da lei, que inclui hotelaria e agências, têm redução de 40% nas alíquotas (art. 281).
- O desconto depende do documento. A lei diz que o repasse é deduzido “com base no documento que subsidia a operação de agenciamento”.
Por que eu começaria pela papelada, e não pela alíquota?
Porque é a parte que depende de você, e não do Senado.
A discussão sobre a alíquota vai ocupar o noticiário até dezembro. Enquanto isso, o que define se a agência paga sobre a margem ou sobre um valor maior é o que está escrito no contrato, no voucher e na nota. Se o documento mistura tudo num valor só, eu não gostaria de ter que provar depois qual parte era repasse.
Na prática, eu pegaria três vendas recentes, uma de pacote de operadora, uma de hotel avulso e uma com aéreo, e olharia com o contador como cada uma está documentada hoje. É um exercício de uma tarde. E mostra rápido se a agência está pronta ou se precisa mudar o modelo de contrato antes de janeiro.
Segundo a Mercado & Eventos, a lei também tem regra específica para a venda de passagem aérea. É mais um motivo para fazer o exercício com uma venda de aéreo no meio.
Simples puro ou híbrido: qual faz sentido para a agência?
Não existe resposta única, e eu não vou recomendar regime. O que eu posso fazer é mostrar a lógica que a própria Receita explicou.
Ao g1, o subsecretário Juliano Neves resumiu assim: a empresa que vende quase só para o consumidor final tende a ficar no Simples puro, que é bem mais fácil de manter. A empresa que vende para outras empresas talvez ganhe no híbrido, porque passa a transferir crédito para quem compra dela.
Traduzindo para a agência: a que vende viagem de lazer para famílias está mais perto do primeiro grupo. A que atende muito corporativo e eventos, com empresas clientes que aproveitam crédito, está mais perto do segundo. A maioria das agências pequenas tem um pouco de cada, e é exatamente por isso que a conta precisa ser feita com o faturamento real.
O advogado Marcelo Oliveira, ouvido pela Mercado & Eventos, disse o essencial numa frase: “O que não dá é para decidir no escuro”.
Quais perguntas levar ao contador antes de 20/12?
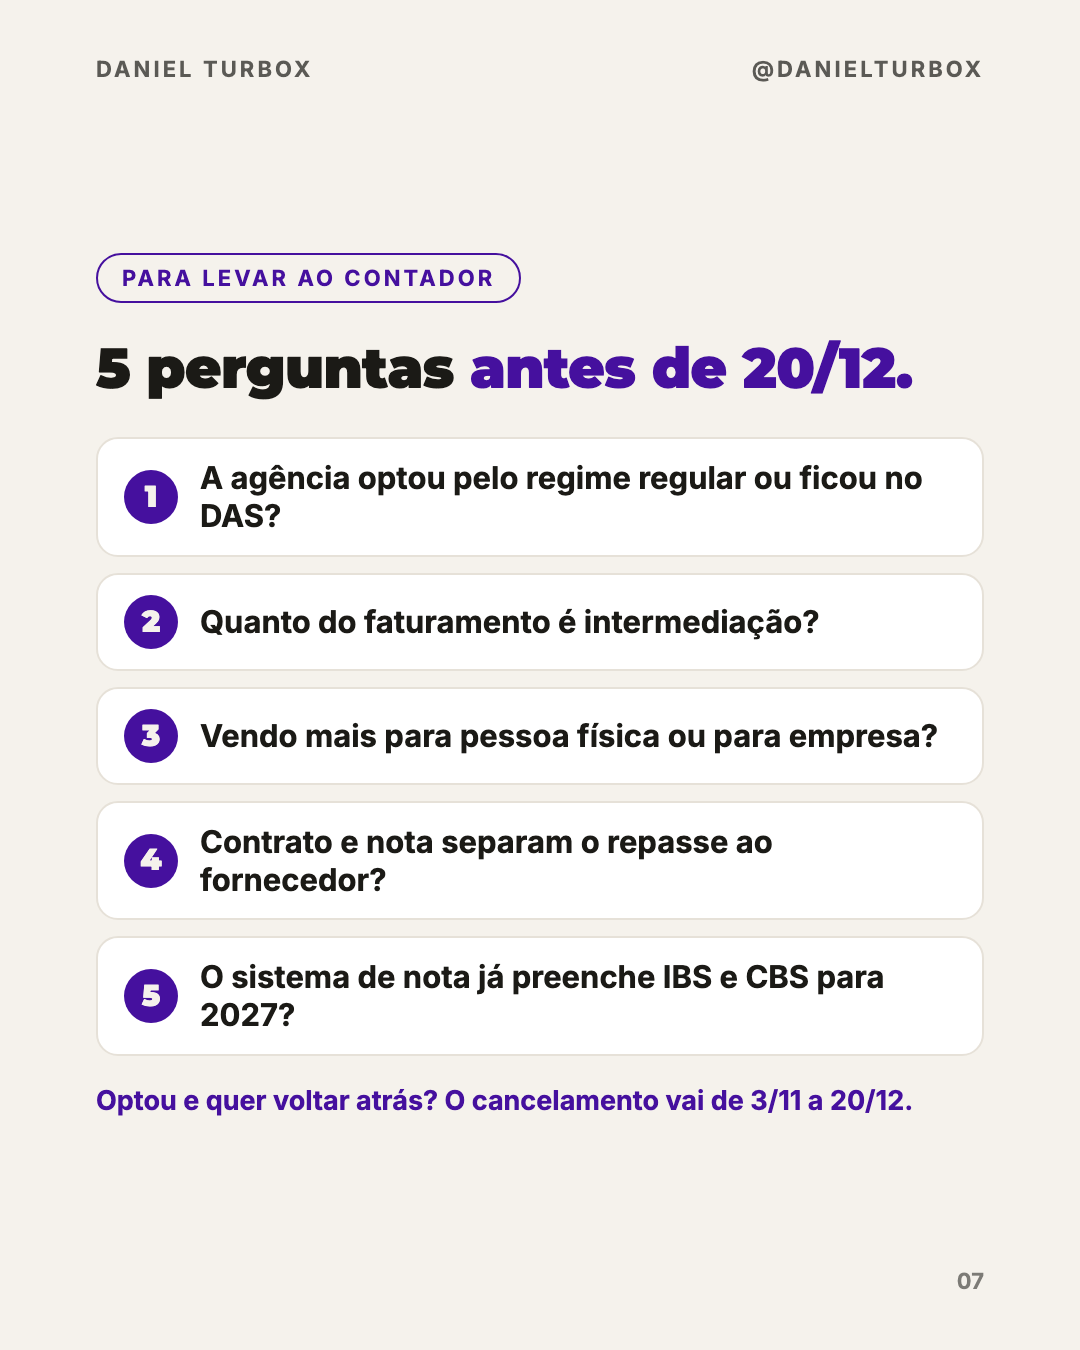
Estas são as cinco que eu levaria. Elas cabem numa reunião de meia hora.
- A agência optou pelo regime regular ou ficou no DAS? Parece óbvio, mas muita gente não sabe o que o escritório fez em outubro.
- Quanto do faturamento é intermediação? A regra do repasse vale para a intermediação. O que a agência vende de outro jeito pode ter outro tratamento.
- Vendo mais para pessoa física ou para empresa? É o que pesa na lógica do Simples puro contra o híbrido.
- Contrato e nota separam o repasse ao fornecedor? Se não separam, é a primeira coisa a ajustar.
- O sistema que emite as notas já preenche IBS e CBS para 2027? O preenchimento passa a ser obrigatório. Melhor descobrir em dezembro do que na primeira venda de janeiro.
Se a resposta da primeira for “optamos” e a conversa mostrar que não fazia sentido, o cancelamento vai de 3/11 a 20/12. Depois disso, a escolha fica valendo para o semestre.
Em outubro eu escrevi sobre o outro lado dessa história, a conversa com o cliente quando a reforma mexer no preço da passagem: Reforma tributária e passagem aérea: o que eu faria agora. Aquele texto é sobre o preço que o cliente vê. Este é sobre o imposto que a agência paga.
Se este texto ajudou, manda para o colega de agência que ainda não marcou essa conversa com o contador.
Perguntas frequentes
Ainda dá para optar pelo Simples híbrido para janeiro de 2027?
Não. Pela Receita Federal, a opção para o período de janeiro a junho de 2027 foi de 1º/09 a 30/10/2026. Quem optou pode cancelar de 3/11 a 20/12/2026.
A agência de viagens vai pagar 11,3% de CBS?
Não necessariamente. 11,3% é a proposta do TCU para a alíquota de referência, que o Senado fixa até 15/12. Quem fica no DAS recolhe IBS e CBS dentro do Simples, e na intermediação vale a alíquota da hotelaria, com redução de 40%.
O imposto da agência incide sobre o valor total da viagem?
Na intermediação, não. A base é o valor cobrado do cliente menos o que foi repassado aos fornecedores, com base no documento do agenciamento. Comissões e incentivos de terceiros entram na base.
MEI que vende viagem pode escolher o híbrido?
Não. Segundo o g1, MEI e nanoempreendedor ficam obrigatoriamente no Simples puro.
Fontes e base legal
- Receita Federal, Simples Nacional 2027: entenda os novos prazos, 29/09/2026 (Resolução CGSN 194).
- Receita Federal, Mais de 1 milhão de contribuintes já optaram pelo regime regular do IBS e da CBS, 29/10/2026.
- Lei Complementar 214/2025, arts. 281 e 288 a 291 (agências de turismo).
- g1, TCU propôs alíquota de 11,3% para o imposto federal sobre consumo, 28/10/2026.
- Mercado & Eventos, Reforma tributária: 3 pontos que agências de viagem precisam avaliar antes de 2027, 26/10/2026.
Este texto não é parecer jurídico nem contábil. Para decidir, converse com o seu contador.